Acheter une maison en bord de mer en Bretagne sans vérifier l’exposition au recul du trait de côte, c’est signer un acte notarié sans lire les annexes. L’érosion côtière n’est pas une menace abstraite : elle conditionne la valeur patrimoniale du bien, les possibilités de revente et, dans certains secteurs, l’horizon même de constructibilité. Voici ce qu’un acheteur averti doit examiner avant toute promesse de vente.
Ce que l’état des risques et des pollutions (ERP) ne dit pas sur l’érosion côtière
L’état des risques et des pollutions est obligatoire pour toute vente en zone exposée. Il mentionne le recul du trait de côte (RTC) lorsque la commune figure sur la liste réglementaire, qui est passée de 126 à 317 communes après la révision de juin 2024. Mais ce document reste un outil de signalement, pas d’évaluation fine.
Une commune peut être listée sans que toutes ses parcelles soient exposées au même degré. À l’inverse, une adresse hors liste peut se trouver dans un secteur en recul documenté par des études locales. La présence ou l’absence sur la liste nationale ne dit rien de la situation précise de la parcelle.
Le seul moyen de trancher : consulter le plan local d’urbanisme intercommunal (PLUiH) ou le PLU en vigueur, et demander en mairie si une carte de risque à deux horizons (30 ans et 100 ans) a été intégrée aux documents d’urbanisme. Saint-Jacut-de-la-Mer a par exemple présenté des projections distinguant plusieurs secteurs non pérennes, avec des implications directes sur les droits à construire et à rénover.
Droit de préemption et recul du trait de côte : ce que l’acheteur doit vérifier auprès du notaire
Un décret spécifique encadre le droit de préemption lié à l’adaptation au recul du trait de côte. Dans les secteurs où ce dispositif s’applique, la commune dispose d’un droit de priorité à l’achat. Pour un acheteur, cela signifie qu’une vente peut être interceptée entre la promesse et la réitération.
Avant toute offre, il faut demander explicitement au notaire et à la mairie si la parcelle visée est située dans un tel périmètre. Cette vérification ne figure pas systématiquement dans les démarches standard d’une transaction ordinaire.
Érosion côtière en Bretagne : les mécanismes qui accélèrent le recul des côtes meubles
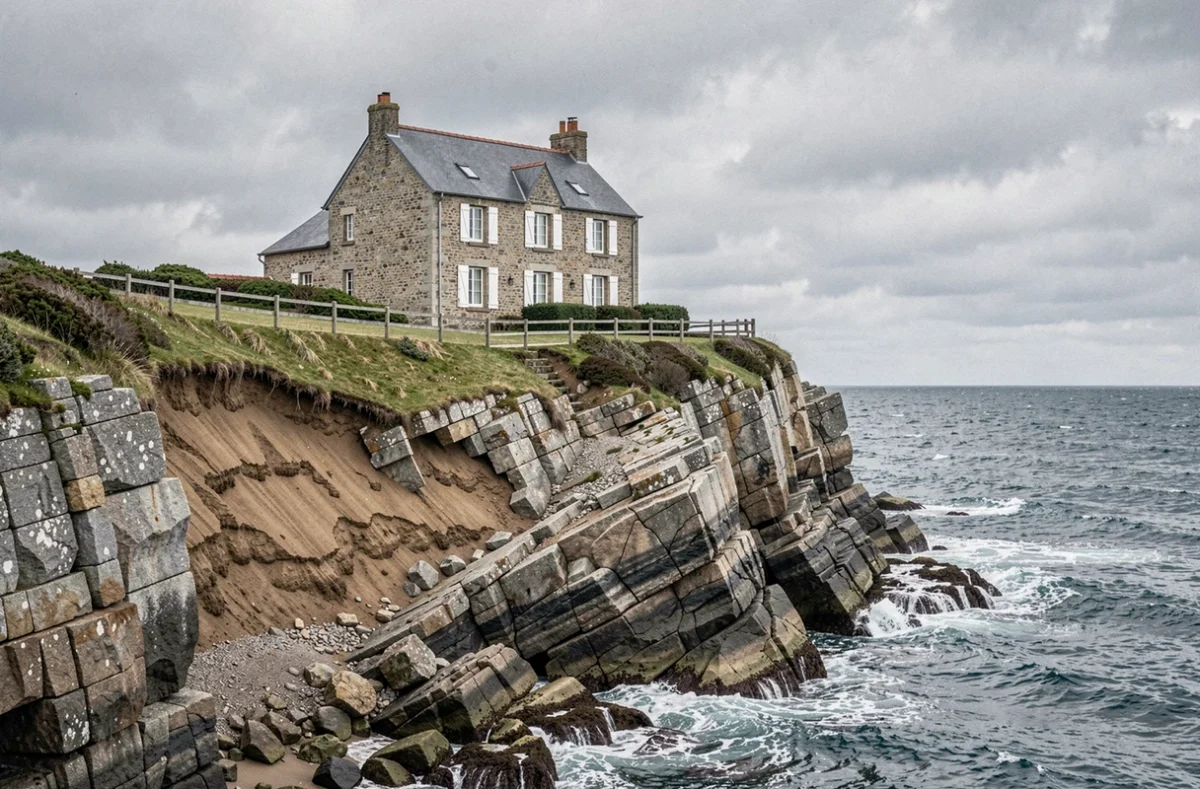
La Bretagne combine des géologies très différentes. Les côtes rocheuses (granit, schiste) reculent lentement, par fragilisation des failles et effondrements ponctuels lors des tempêtes. Les côtes meubles – cordons dunaires, baies sableuses, estuaires – sont autrement plus vulnérables : le recul peut atteindre plusieurs mètres par an en secteur exposé.
Trois dynamiques cumulatives aggravent la situation sur les côtes meubles bretonnes :
- Le déficit sédimentaire : les ouvrages de protection construits dans les années 1960-1970 ont fixé le trait de côte artificiellement mais ont interrompu les transferts naturels de sédiments. Quand un ouvrage cède ou est abandonné, le recul s’accélère brutalement sur les secteurs adjacents non protégés.
- L’élévation du niveau marin : elle amplifie la puissance des vagues lors des tempêtes et recule la ligne de déferlement vers des zones jusqu’ici épargnées.
- L’exposition aux houles d’ouest : le régime de tempêtes atlantiques frappe directement le Finistère, les Côtes-d’Armor et le Morbihan côtier, avec des épisodes erosifs concentrés sur quelques jours d’hiver qui font reculer des mètres de dune en une seule nuit.
Stratégies d’adaptation et valeur patrimoniale : lire entre les lignes du PLU
Trois approches coexistent dans la gestion du littoral breton. La protection dure (enrochements, digues) fige le trait de côte mais ne peut être maintenue indéfiniment partout. La gestion souple (rechargement en sable, ganivelles, restauration dunaire) accompagne le mouvement sans prétendre l’arrêter. Le repli stratégique – déplacement des biens et activités vers l’intérieur – est la seule option viable à long terme sur les secteurs à recul rapide.
Pour un acheteur, la question n’est pas seulement « le bien est-il aujourd’hui exposé ? » mais quelle stratégie la commune a-t-elle retenue pour ce secteur, et pour combien de temps. Une propriété protégée par un ouvrage en fin de vie sans projet de renouvellement est une propriété exposée à moyen terme, même si elle semble stable aujourd’hui.
Le PLU peut classer un secteur en zone inconstructible, limiter les extensions ou interdire la reconstruction après sinistre. Ces règles ont un impact direct sur la valeur et la liquidité du bien. Un logement qu’on ne pourrait pas reconstruire à l’identique après une tempête majeure perd une part significative de sa valeur patrimoniale, indépendamment de son état actuel.
Points de vérification concrets avant l’achat d’une maison en bord de mer
La due diligence sur un bien côtier en Bretagne dépasse le diagnostic standard. Voici les vérifications qui permettent de qualifier réellement le risque à l’adresse :
- Consulter le Géoportail de l’urbanisme pour accéder au PLU ou PLUiH de la commune et identifier le zonage de la parcelle (zone naturelle, zone à risque, secteur soumis à prescriptions spéciales).
- Demander en mairie si une carte de recul du trait de côte à horizon 30 et 100 ans a été approuvée et intégrée aux documents d’urbanisme, et si un projet de modification du PLU est en cours sur le secteur.
- Vérifier auprès du notaire si la parcelle est incluse dans un périmètre de droit de préemption lié à l’adaptation au recul du trait de côte, et si la commune a exercé ce droit récemment dans le secteur.
- Examiner l’historique photographique du trait de côte via le programme national de surveillance, disponible sur les portails des DREAL régionales, pour mesurer le recul effectif sur les dix à vingt dernières années.
- Identifier la nature des protections existantes (ouvrage de protection, cordon dunaire naturel, végétation fixée) et leurs gestionnaires, afin d’évaluer la probabilité de maintien à moyen terme.
Une maison positionnée derrière un cordon dunaire en bon état et sur une commune dotée d’un document d’urbanisme intégrant les projections de recul offre davantage de lisibilité qu’un bien apparemment stable mais situé dans un secteur sans carte approuvée ni stratégie communale documentée. L’absence de carte n’est pas un gage de sécurité : c’est un défaut d’information.
Le Conservatoire du littoral et les DREAL bretonnes publient des données utilisables avant toute décision d’achat. Les solliciter directement – ou mandater un expert immobilier local spécialisé en zones côtières – reste la démarche la plus fiable pour transformer une impression visuelle en évaluation technique fondée.